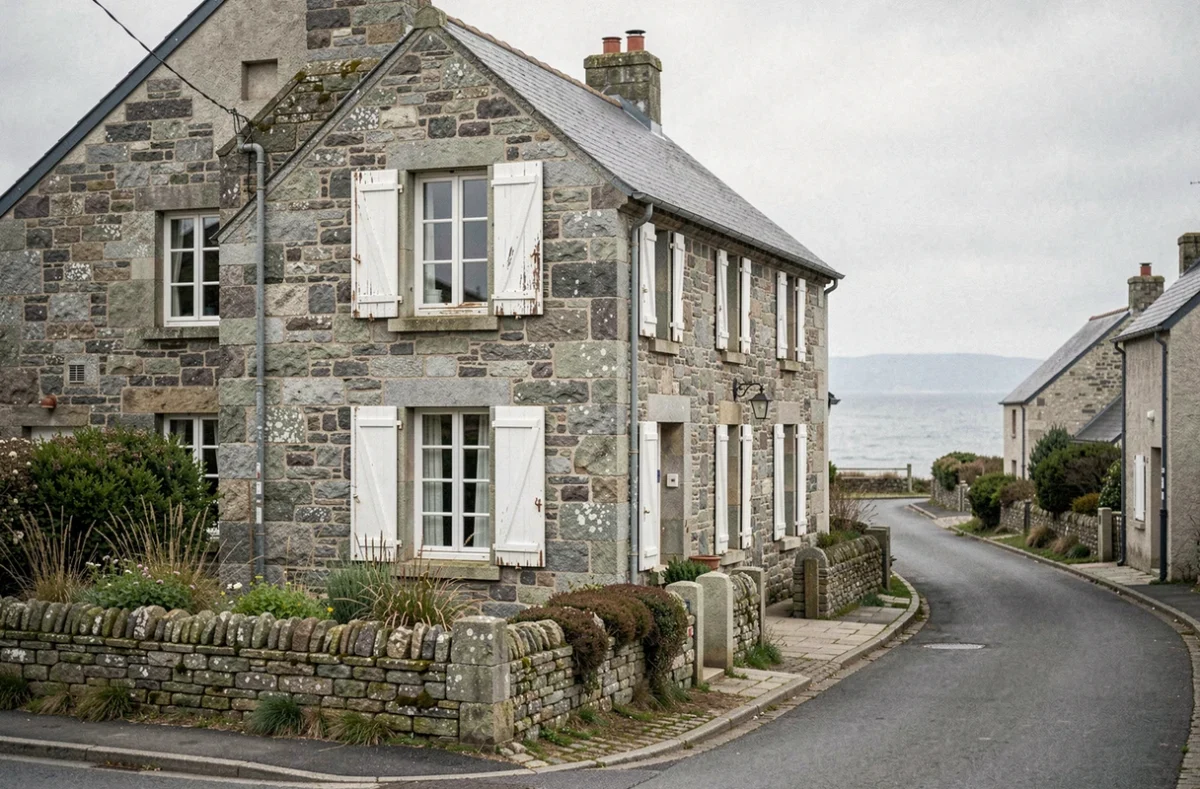
Acheter une maison en bord de mer en Bretagne engage des vérifications que l’immobilier classique n’impose pas. Les risques côtiers, les servitudes spécifiques au littoral et les contraintes réglementaires liées à la loi Littoral forment un ensemble technique que ni les diagnostics standards ni une simple visite ne permettent de couvrir. Voici ce qu’il faut examiner avant de signer.
Recul du trait de côte et submersion : deux risques à ne pas confondre
La distinction entre ces deux phénomènes conditionne l’analyse du bien. La submersion est une inondation temporaire liée à une tempête ou une marée exceptionnelle ; le recul du trait de côte correspond à une évolution durable et irréversible du rivage. Une parcelle peut être exposée à l’un, à l’autre, ou aux deux simultanément.
L’état des risques remis par le vendeur mentionne les zones concernées, mais une mention générale ne suffit pas. Demandez les cartes locales avec leurs horizons d’exposition, et vérifiez à l’adresse exacte via le Géoportail ou les cartes du BRGM.
Le point le plus méconnu concerne les conséquences du zonage dans les documents d’urbanisme locaux. Le Code de l’urbanisme prévoit, pour certaines constructions situées en zone d’exposition au recul du trait de côte sur le long terme, une obligation de démolition et de remise en état aux frais du propriétaire lorsque la sécurité ne peut plus être garantie au-delà de trois ans.
Ce n’est pas une hypothèse abstraite : interrogez la mairie sur le classement exact de la parcelle et vérifiez si un document d’urbanisme intègre ce zonage.
Loi Littoral : les contraintes qui bloquent les travaux
La loi Littoral encadre strictement la constructibilité sur la bande côtière. Elle impose le principe de continuité avec les zones urbanisées existantes et limite les extensions de bâtiments situés en dehors de ces zones. Une maison en front de mer peut ainsi être inconstructible pour toute extension, même mineure.
Avant de signer, consultez le Plan Local d’Urbanisme (PLU) de la commune et demandez un certificat d’urbanisme opérationnel. Ce document précise les droits à construire attachés à la parcelle et les servitudes qui s’y appliquent. Un projet de véranda ou d’extension peut être légalement impossible sur un bien parfaitement habitable, sans que l’annonce le mentionne.
La loi Littoral génère aussi des servitudes de passage côtier qui peuvent traverser la parcelle. Leur tracé est consultable auprès de la mairie ou de la Direction Départementale des Territoires et de la Mer (DDTM) du département concerné.
Diagnostics immobiliers : ce que le littoral ajoute aux obligations standard
Les diagnostics obligatoires pour une vente en Bretagne (DPE, amiante, plomb, électricité, gaz, termites selon les secteurs) s’appliquent comme partout. Ce n’est pas là que se situent les angles morts d’un achat en bord de mer.
Deux points méritent une attention particulière en contexte littoral :
- L’état de la structure et des matériaux exposés aux embruns. L’air salin accélère la corrosion des ferraillages, la dégradation des menuiseries et l’altération des toitures. Un rapport de diagnostiqueur standard ne couvre pas cet angle. Faire intervenir un maître d’oeuvre ou un architecte pour inspecter l’enveloppe du bâti est une précaution sérieuse sur tout bien en front de mer ou très proche du rivage.
- L’assurabilité du bien. Certaines propriétés situées en zone inondable ou exposées au recul du trait de côte rencontrent des difficultés pour être assurées, ou se voient proposer des contrats avec des exclusions importantes. Contactez votre assureur avant la signature du compromis pour confirmer la couverture exacte du bien à l’adresse concernée.
Ce que le notaire vérifie et ce qu’il ne vérifie pas automatiquement
Le notaire garantit la validité juridique de la transaction et est tenu de vérifier les servitudes, l’état des risques et les règles d’urbanisme applicables. Sur un bien littoral breton, son rôle dépasse la simple rédaction des actes.
Pour autant, le notaire travaille sur la base des documents fournis et des requêtes adressées aux services compétents. Il ne se substitue pas à une visite terrain ni à une analyse architecturale du bâti. Les désordres liés à l’humidité, les infiltrations par les soubassements ou l’état des fondations sur un sol côtier n’entrent pas dans son périmètre.
La bonne organisation consiste à confier au notaire la vérification des contraintes juridiques et réglementaires, et à mandater un professionnel du bâtiment indépendant pour l’état technique du bien avant la levée des conditions suspensives.
Marché immobilier breton en bord de mer : lire le prix au regard des contraintes
Le marché des maisons en bord de mer en Bretagne est tendu sur les secteurs les plus demandés. La rareté des biens avec vue mer dégagée soutient les prix, indépendamment des contraintes qui pèsent sur certaines parcelles.
Un bien affiché à un prix attractif en front de mer mérite une lecture attentive des documents d’urbanisme. Une décote peut traduire une constructibilité très limitée, un zonage à risque déjà intégré par le marché local, ou des travaux structurels importants liés à la corrosion.
Croiser le prix de vente avec le certificat d’urbanisme, l’état des risques et un avis technique sur le bâti permet d’évaluer si le différentiel est justifié ou si la négociation est possible. Sur ce marché, l’information asymétrique entre vendeur et acquéreur est fréquente : un vendeur local connaît les contraintes de sa parcelle mieux que l’acquéreur qui découvre le secteur.
L’achat d’une maison à vendre en bord de mer en Bretagne reste une opération patrimoniale solide à condition de raisonner à l’adresse exacte, pas à l’échelle de la commune. Les contraintes varient d’une parcelle à l’autre, parfois d’une dizaine de mètres, selon l’exposition au recul du trait de côte, le classement PLU et la distance réelle au rivage. Ces vérifications ne rallongent pas le processus de façon significative et conditionnent la valeur du bien sur le long terme.